

入り口はオーナーチェンジ。実需との価格差はすでに見えていた
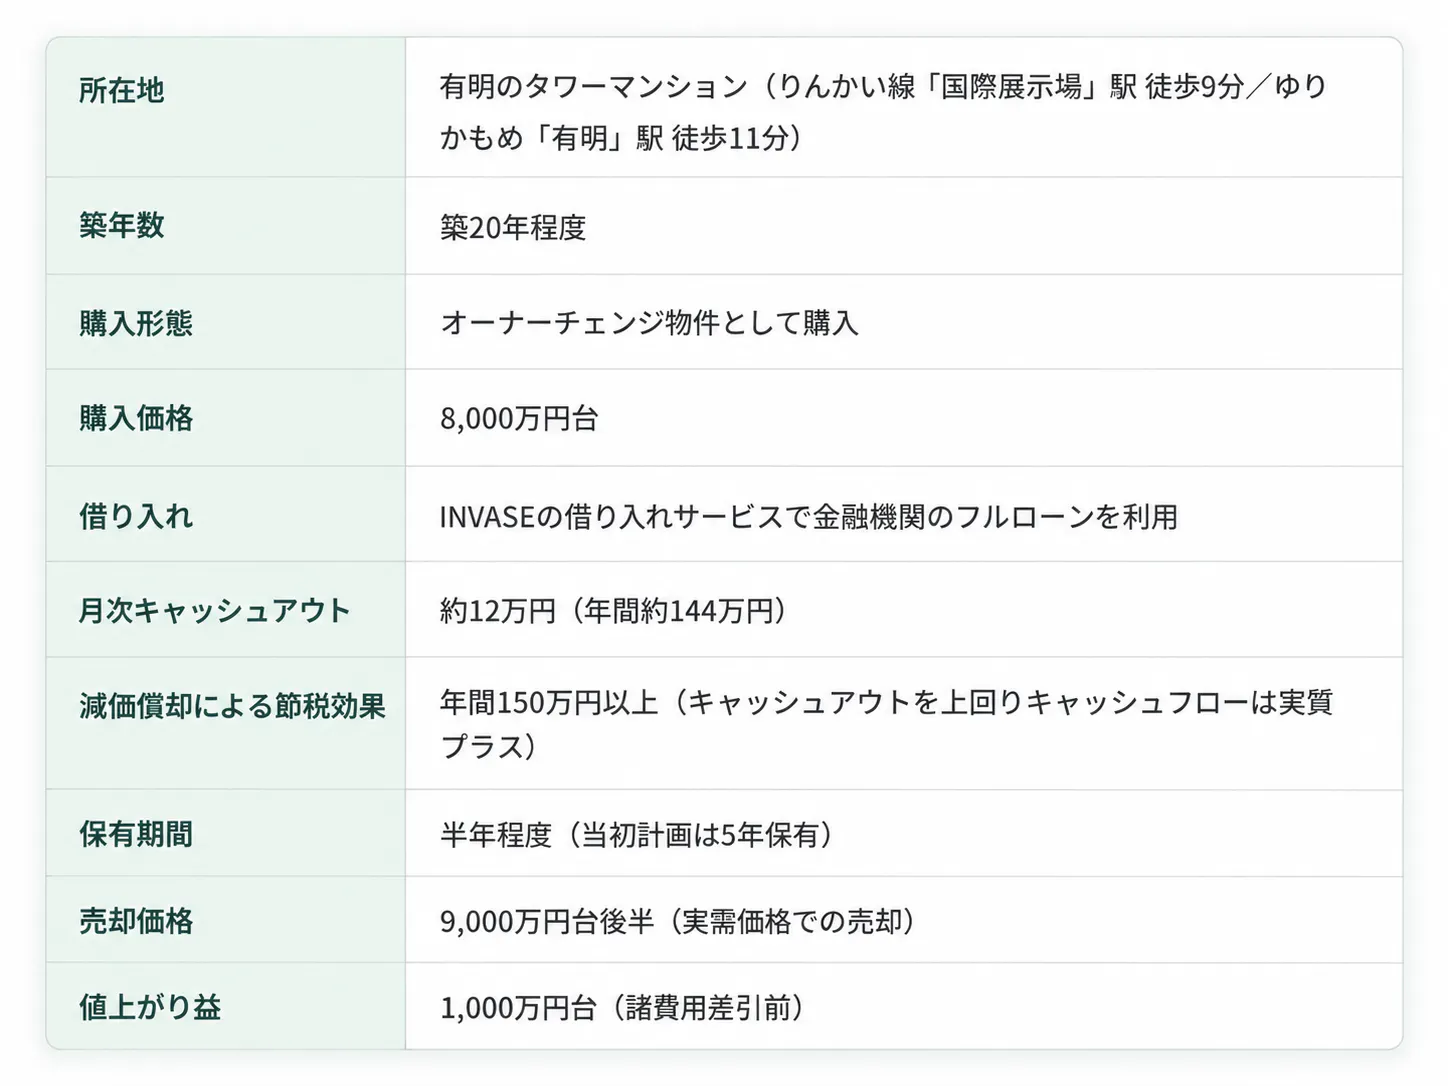
今回の物件は、りんかい線「国際展示場」駅から徒歩9分、新交通ゆりかもめ「有明」駅からも徒歩11分の、湾岸エリアのタワーマンション(築20年程度)です。2025年秋、8,000万円台でオーナーチェンジ物件として購入しました。
オーナーチェンジとは、入居者がついたまま物件を購入すること。この時点で家賃収入が発生する一方、購入価格は「投資用」として収益還元ベースで算定されます。ポイントは、この投資用価格と、将来もし居住用(実需)として売却した場合の価格には差があると、購入の時点ですでにわかっていたことです。この価格差が、後の出口戦略の伏線になります。
毎月12万円の持ち出しも、タワマンならではの節税効果で帳消しに
INVASEの無料相談では担当アドバイザーが金融機関の審査申込も行います。金融機関のフルローンを活用したため、自己資金はほぼ使わずに購入できました。ただし、家賃収入からローン返済等を差し引くと、毎月12万円ほどのキャッシュアウト(持ち出し)が発生する状態でした。年間にすると約144万円のマイナスです。
ここで効いてくるのが減価償却による節税効果です。タワーマンションは建物の占める価値の割合が大きいため、減価償却費を大きく計上しやすく、今回は年間150万円以上の節税効果が見込めました。年間のキャッシュアウト144万円を、この節税効果が上回るため、実質的なキャッシュフローはプラスに転じていたのです。
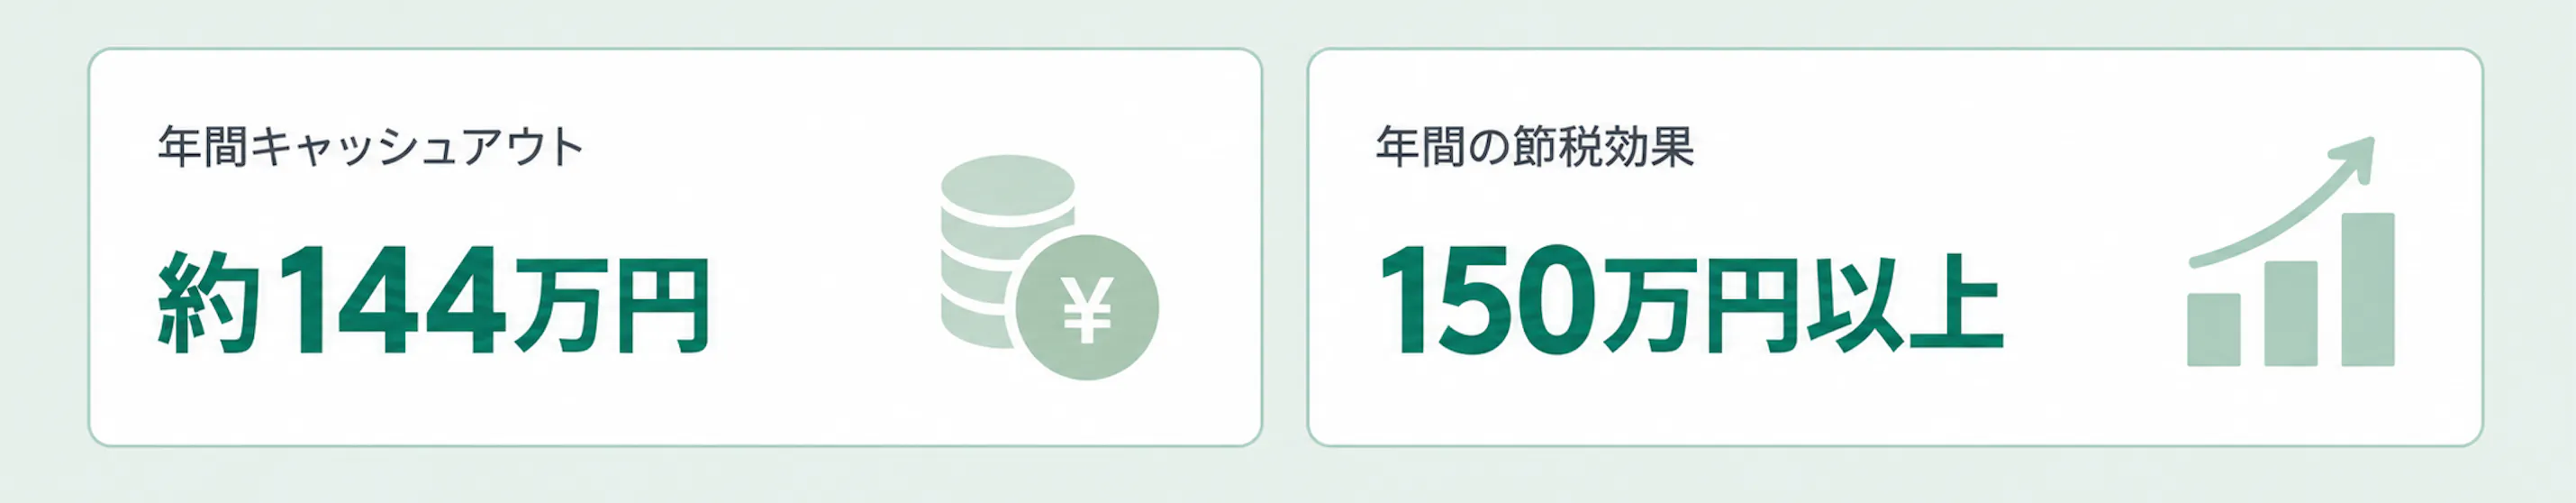
「毎月の持ち出しがある」と聞くとネガティブに見えますが、税務上のメリットまで含めて収支を見ることで、この物件が実は堅実な投資だったことがわかります。
当初の計画は「5年保有して長期譲渡」だった
不動産の売却益にかかる税率は、所有期間が5年を超える「長期譲渡」なら約20%、5年以下の「短期譲渡」だとその倍近くになります。この差はかなり大きいため、当初は5年間保有し、長期譲渡のタイミングで売却する計画を立てていました。
ところが半年で入居者が退去。方針転換を迫られる
計画が動いたのは、購入からわずか半年後。入居者が退去し、物件が空室になったタイミングでした。5年計画の途中での想定外の出来事です。
ただし、この空室にはもうひとつの側面がありました。実は、このエリアの家賃相場も上昇しており、新たに入居者を募集すれば、これまでより6万円ほど家賃を上げられる状況だったのです。つまり選択肢はふたつありました。
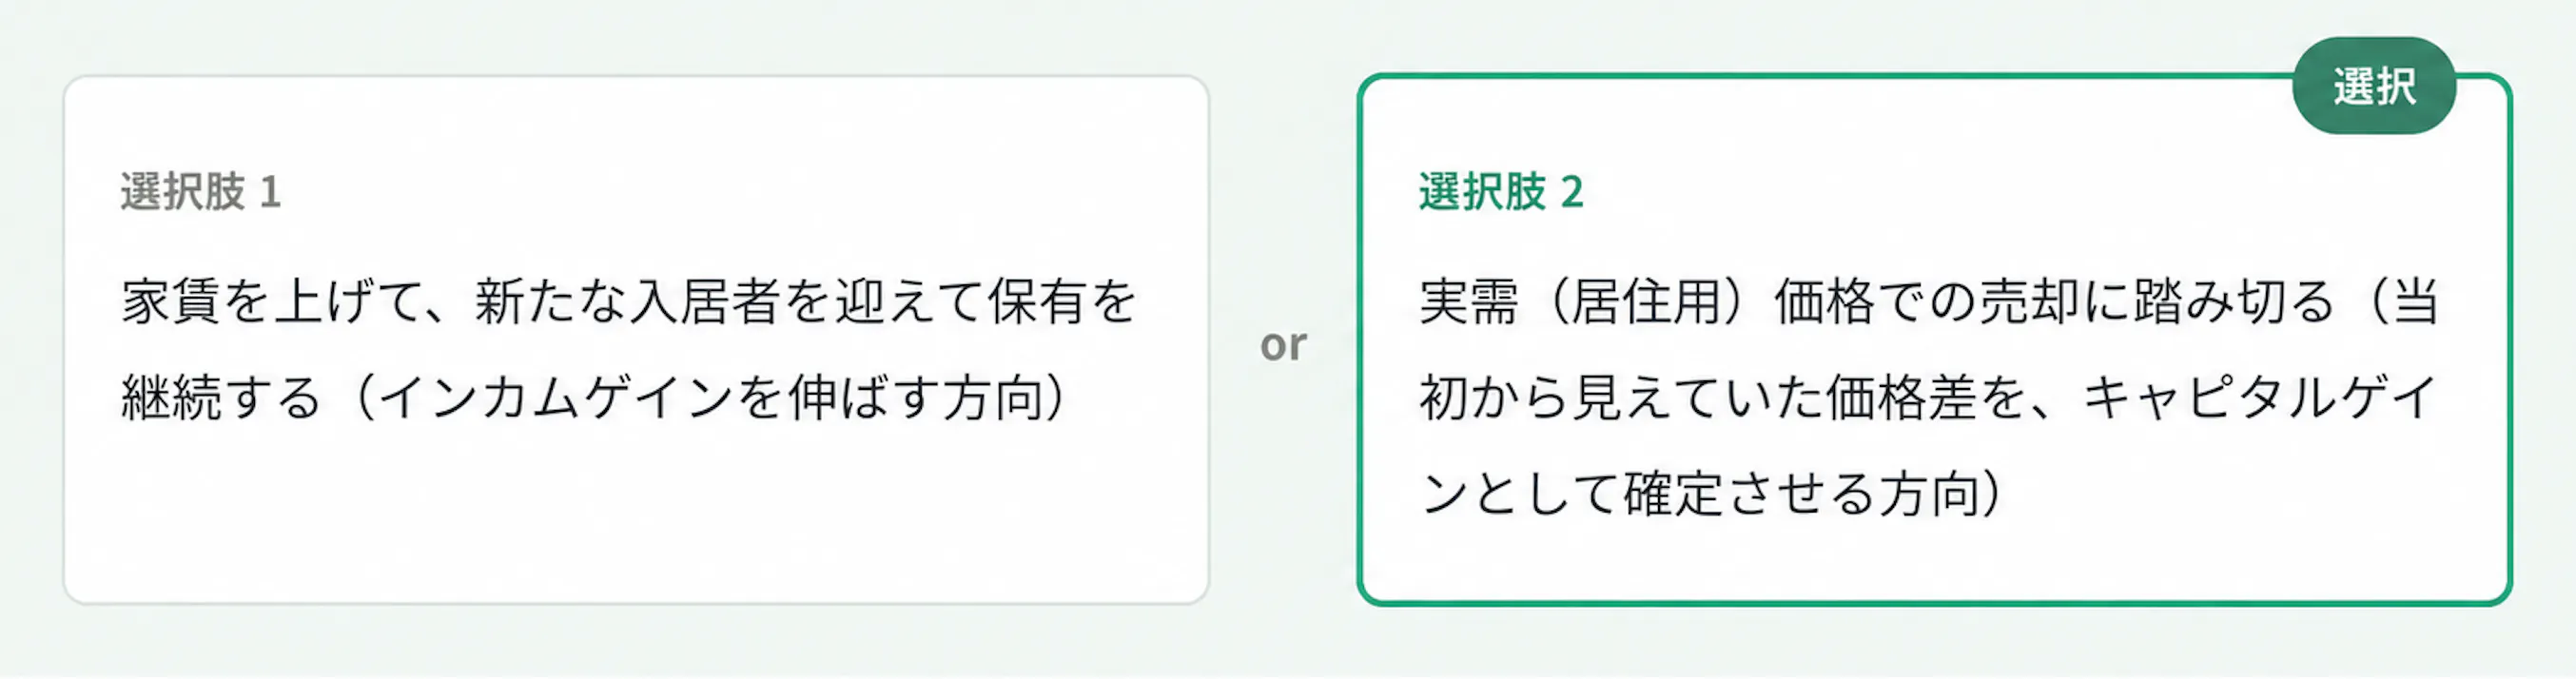
検討の結果、選ばれたのは②の売却でした。空室のタイミングは、投資用ではなく居住用として買い手を探せる数少ないチャンスでもあります。結果として、購入から半年ほどで8,000万円台 → 9,000万円台後半での売却が成立し、値上がり益(諸費用差引前)は1,000万円台となりました。
今回の借り入れ・売却条件
見落としがちな注意点:短期譲渡には税金がかかる
当初の計画では5年保有して長期譲渡(約20.315%)を狙っていましたが、実際には半年での売却となったため「短期譲渡所得」に該当します。短期譲渡の税率は所得税30%+復興特別所得税0.63%+住民税9%の合計約39.63%と、長期譲渡の実に2倍近い水準です。
値上がり益(諸費用差引前)1,000万円台のうち、4割前後がそのまま税金として差し引かれる計算になります。「実需価格での売却で得た利益」と「税率が跳ね上がったことによる目減り」は、いわば表裏一体。この物件は節税と増税の両方を経験した事例ともいえます。
※税金については税務署・税理士・国税庁のwebサイト等でご確認をお願いいたします。
まとめ
この事例が面白いのは、「順調に値上がりを待った」という単純なサクセスストーリーではない点です。オーナーチェンジという入り口、毎月の持ち出しと減価償却のせめぎ合い、5年計画の途中での想定外の退去、家賃を上げるか売るかの判断――それぞれの局面での見極めが、最終的な結果につながりました。
今回はINVASEの借り入れサービスによって、有明のタワーマンションをオーナーチェンジ物件としてフルローンで取得し、想定外の展開の中でも利益を残すことができた事例をお届けしました。INVASEであれば、物件がすでに決まっている投資家様のための後付け融資サポートも強みとしています。購入したい物件が決まっているものの、どの金融機関に相談すればよいかわからない方は、ぜひ借り入れサービスをご活用ください。
*お客様事例に掲載する情報には充分に注意を払っていますが、成果には個人差がありその内容について保証するものではありません。