
「不動産投資に興味はあるけれど、今は忙しくて考えられない」と、検討を先送りにした経験はありませんか。
今回ご紹介するのは、多忙を理由に一度は検討を見送られた、50代・会社役員の方の事例です。不動産投資は今回が初めてでした。最初のご相談から約1年後、INVASEで紹介した2件目の物件で、湾岸エリアの区分マンション(1LDK)の購入を決められました。
毎月の持ち出しがあることも理解したうえで、なぜ購入を決めたのか。担当アドバイザーに、購入までの経緯を聞きました。
一度は見送った不動産投資。転職後の「落ち着いたタイミング」で再スタート
最初にご相談いただいたのは約1年前です。しかし当時はお仕事が非常に忙しく、物件を検討する余裕がないまま、いったん見送りとなりました。
転機が訪れたのは、今年に入ってからです。年初に転職され、生活が落ち着いたところで、担当アドバイザーから改めてご連絡しました。ちょうど「そろそろ考えたい」と思っていた時期と重なり、そこから検討が大きく進みました。
アパートではなく、都心のファミリータイプのマンションを選んだ理由
当初はアパート一棟での投資を検討されていました。ただ、「東京の良いところで探したい」というご希望もお持ちでした。
そこでアドバイザーが提案したのが、ワンルームではなく都心のファミリータイプのマンションで運用する考え方です。単身者だけでなくカップルや少人数世帯にも選ばれる間取りは、賃貸需要が幅広いのが特徴です。将来は居住用として売却する道も選べます。この仕組みに納得いただき、方針が固まりました。
1件目は、資金計画をたてている間に売れてしまった
方針が決まってから、まず1件目の物件をご紹介しました。ご本人もかなり気に入っていた物件でしたが、資金計画をたてている間に他の方に売れてしまいました。ご本人は大変残念がられていたそうです。
「条件の良い物件ほど、決まるのも早い」という経験が、次の物件での決断を後押しすることになりました。
2件目で出会った湾岸エリアの1LDK。決め手は3つ
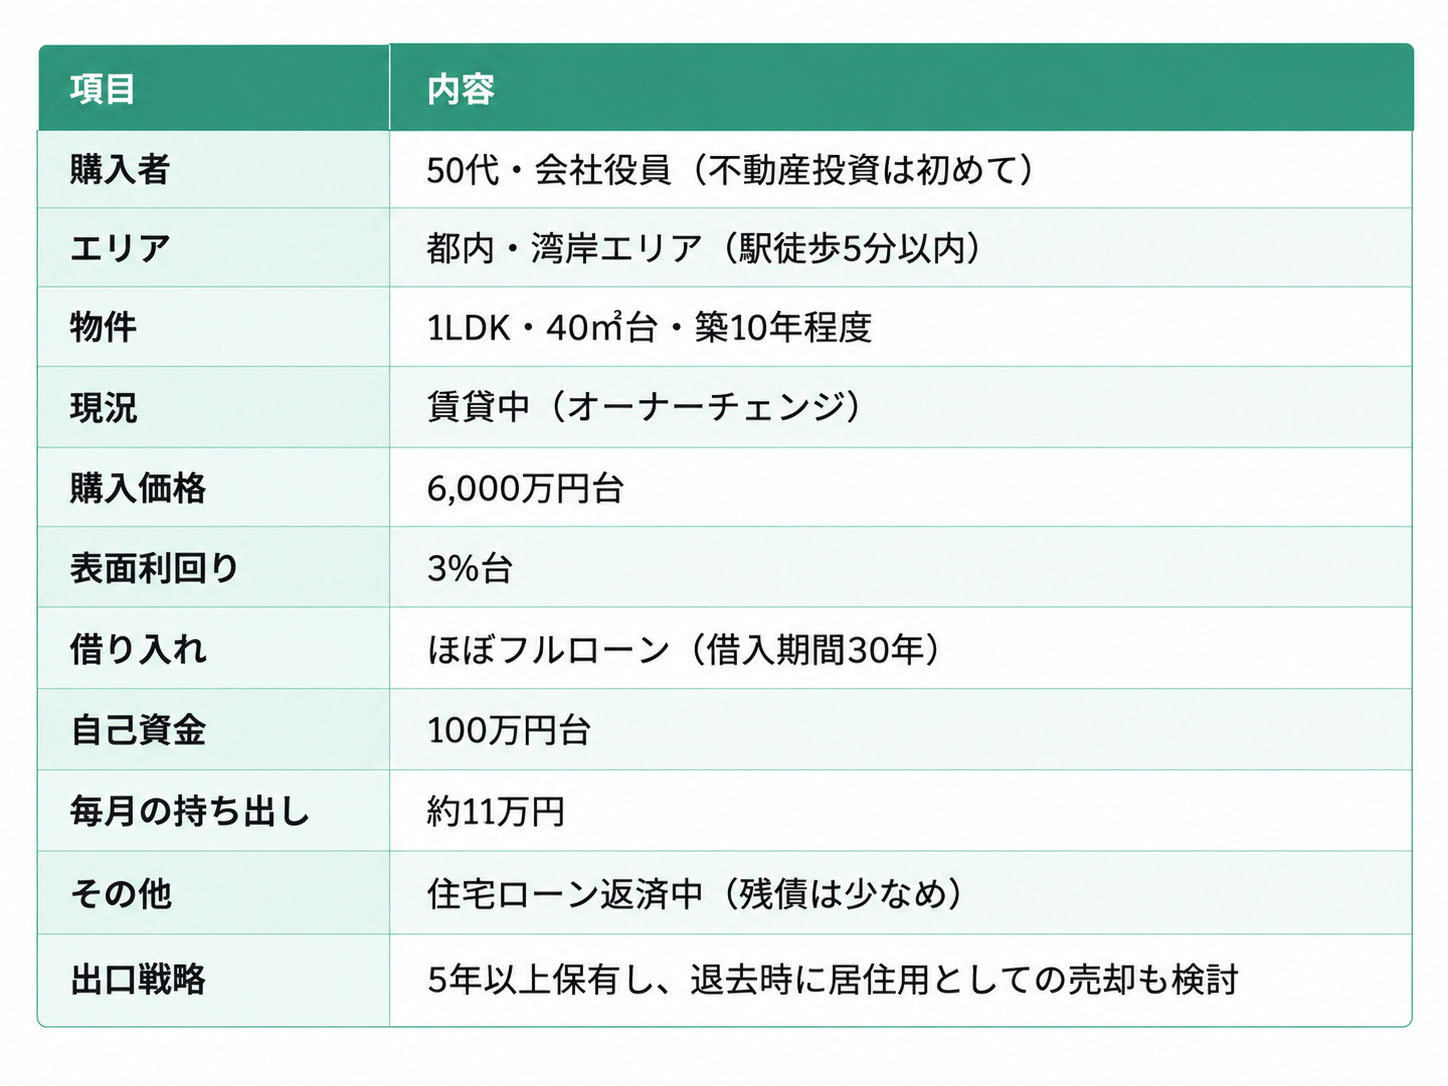
そして2件目にご紹介したのが、今回の物件です。湾岸エリアの駅徒歩5分以内、築10年程度の1LDK(40㎡台)で、すでに入居者がいるオーナーチェンジ物件でした。購入を決めた理由は、大きく3つあります。
- 再開発で広がるエリアの将来性(明るい未来) — 近隣で進む大規模再開発の紹介動画を一緒に見ながら、街がこれからどう変わっていくかをお話ししました。賃料の上昇も期待できることがわかり、購入に前向きになられたそうです。
- 始めるなら「今」というタイミング — 不動産投資のローンは、年齢が上がるほど借入期間が短くなり、毎月の返済が重くなります。「50代で始めるなら、できるだけ早いほうがいい」とアドバイスしました。
- 無理のない資金計画 — 自己資金は100万円台で、毎月の持ち出しは約11万円です。住宅ローンの残債が少なく、お子さまも大きくなっているため、この負担は許容範囲と判断されました。
購入はほぼフルローンです。この物件を取り扱っている金融機関で、借入期間30年のローンを組みました。借入期間を長く取ることで、毎月の返済額を抑えています。
住宅ローンを返済中でも、投資用ローンを組むことができました。
購入の時点で、出口戦略まで描いた
もう一つの決め手は、購入前に「いつ、どのように手放すか」まで決めていたことです。
- まず5年間は保有する:減価償却による節税効果を得ながら、家賃収入を受け取る
- 入居者が退去したら、売却も選べる:空室になれば、投資用より高く売れやすい居住用として買い手を探せる
資産価値が落ちにくく、居住目的の購入者も多い東京の湾岸エリアだからこそ、描けるプランです。この出口戦略に納得できたことが、購入を決める大きな理由になりました。
今回の購入条件
見落としがちな注意点:毎月の持ち出しと、売却時の税金
毎月約11万円の持ち出しは、年間にすると約132万円です。減価償却による節税効果でどこまで取り戻せるかは、所得や物件の条件によって大きく変わります。「持ち出しがあるから損」でも「節税になるから得」でもなく、税金まで含めた収支を購入前に試算しておくことが大切です。
売却のタイミングにも注意が必要です。不動産の売却益にかかる税率は、所有期間で大きく変わります。
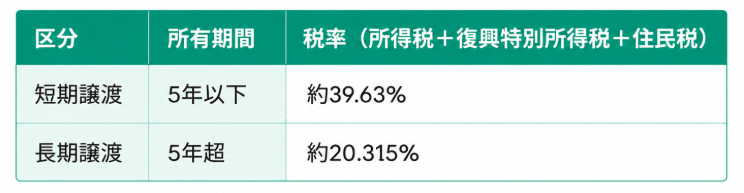
所有期間は「売却した年の1月1日時点」で数えます。そのため、購入から満5年で売っても、短期譲渡になる場合があります。長期譲渡を狙うなら、実際には購入から6年目以降の売却が目安になります。
担当アドバイザーより
「一度は見送られた方ですが、生活が落ち着いたタイミングで改めてご相談できました。50代からの不動産投資は、借入期間を長く取れるうちに始めることが大切です。毎月の持ち出しはありますが、節税効果や家計の状況も含めて無理のない範囲かを一緒に確認しました。出口戦略まで描いたうえで、納得して決めていただけたと思います。」
まとめ
今回の事例は、「良い物件に出会って即決した」という話ではありません。一度の見送りや投資方針の見直し、1件目を逃した経験を経て、「始めるなら今」と判断された結果です。
その判断を支えたのは、エリアの将来性、無理のない資金計画、そして購入前に描いた出口戦略でした。
INVASEでは、物件のご紹介だけでなく、金融機関の比較や保有後の出口戦略まで、担当アドバイザーが一緒に考えます。「自分の年齢や住宅ローンがあっても始められる?」と気になった方は、まずは30分の無料オンライン面談でご相談ください。
※本事例は担当アドバイザーへの聞き取りをもとに、物件やお客さまが特定されないよう一部表現を変更しています。
※成果には個人差があり、同様の結果を保証するものではありません。節税効果は所得状況により異なり、売却時には譲渡所得税がかかります。実際の申告にあたっては、税理士等の専門家にご確認ください。