【2026年11月】不動産投資市場マンスリーレポート INVASE Flash
2026/11/12
INVASE(不動産投資)
>
コラム
>
【2026年11月】不動産投資市場マンスリーレポート INVASE Flash
米国・イランの対立やロシアのウクライナ侵攻が続くなか、11月3日の米中間選挙で民主党が上下両院の多数派を奪還。政権との「ねじれ」による政策停滞が懸念される一方、イランとの戦争終結への期待も出ています。
日経平均株価は10月末に63,290円と月間で約5%下落。10年国債利回りは2.82%に低下した一方、レジデンシャル系REIT3社の配当利回りは4.83%に上昇し、イールド・スプレッドは2.01%まで拡大しています。
都内3区の大型マンションにより構成されるインデックスでは、ファミリー(75㎡)の価格が下落、シングル(25㎡)が横ばいとなる一方、賃料は前年同月比5%台と伸びが高まっており、キャップレートは上昇しています。
米国・イランの対立やロシアのウクライナ侵攻が続くなか、11月3日の米国中間選挙では与党・共和党が大敗し、民主党が上下両院で多数派を奪還しました。議会と政権の「ねじれ」による政策の停滞が懸念される一方、イランとの戦争終結への期待も出ています。日経平均株価は10月6日に7万円台を回復した後、米国でAI投資の採算への警戒が強まったことで半導体関連株を中心に売られ、10月末には63,290円と月間で約5%下落しました。日銀は10月会合で政策金利を1.25%に据え置き、10年国債利回りは景気への懸念から2.82%(10月末)と8カ月ぶりに低下しました。一方、日銀の利上げ継続を警戒する海外投資家の売りなどからREITの軟調は続き、レジデンシャル系REIT3社の配当利回りは4.83%と前月から約33BP上昇、イールド・スプレッドは約57BP拡大して2.01%となっています。都内3区の大型マンションにより構成されるインデックスでは、ファミリー(75㎡)の価格が下落、シングル(25㎡)が横ばいとなる一方、賃料は前年同月比5%台と伸びが高まっており、キャップレートは上昇しています。金利や需給による短期的な変動はあるものの、9月の実質賃金は前年比2.2%増と約10年ぶりに9カ月連続のプラスとなっており、高収入の人が住む物件は、賃料上昇が下支えとなって中長期的には一段の価格上昇が期待できます。
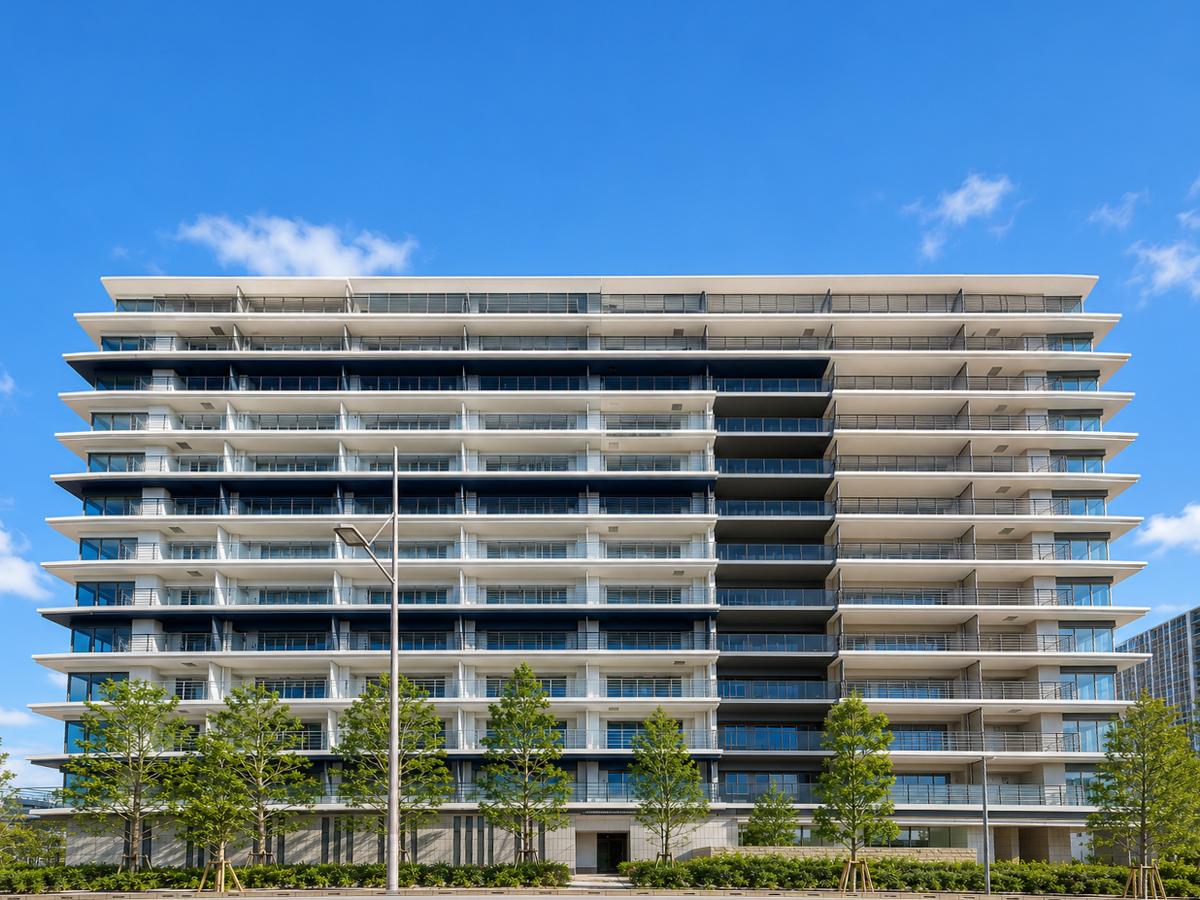
専有面積は約47〜145㎡、1LDK〜3LDKが中心で、SUN VILLAGE T棟には48階のスカイラウンジ、ゲストルーム、キッズルームなどの共用施設を備えます。参考相場(2026年10月時点)では、SUN VILLAGE T棟が1億800万〜2億6,380万円(坪単価約622〜1,025万円)、PARK VILLAGE T棟が9,280万〜2億7,800万円(同約601〜1,014万円)と、いずれも新築時の水準を大きく上回る価格帯で売出されています。CoAMer理論の観点からは、竣工から約1年の築浅タワーである本物件は、管理状態や築年差よりも「価格」と「賃料」の関係をまず確認すべき局面にあります。分譲賃貸の賃料は、SUN VILLAGE T棟で月額45〜85万円、PARK VILLAGE T棟で月額29.9〜80万円の募集事例があり、2026年2月時点で約49㎡のタワー住戸が月額26万円(利回り約3.2%)で成約したとの事例も報じられています。売買価格が新築分譲時の坪420万円前後から700万円超へと上昇した一方で、賃料から逆算した水準は利回り3%前後にとどまるため、実際の成約賃料・成約価格・共用部の稼働状況を丁寧に突き合わせ、「将来への期待」がどこまで価格に織り込まれているかを冷静に見極める必要があります。
東京BRTは、東京駅・銀座・築地に新たな停留所を設け、晴海エリアと都心部を結ぶ東京駅ルート(仮称)を2026年秋ごろに運行開始する予定です。さらに、東京都は「新銀座・新築地・勝どき・晴海・豊洲市場」を経由して東京と有明・東京ビッグサイトを結ぶ延長約6.1kmの臨海地下鉄を計画しており、総工費は約4,200〜5,100億円、2030年までの着工と2040年の開業を目標としています。晴海駅は晴海通りの西側が想定され、HARUMI FLAGから徒歩7〜15分程度の位置となる見込みです。また、築地市場跡地では三井不動産を代表とする11社連合が約19.4haの再開発(5万人規模のスタジアム、MICE施設、ホテル、オフィス、レジデンスなど)を計画しており、施設の大部分は2032年度に工事完了の予定とされています。
臨海地下鉄の開業目標は2040年、築地市場跡地の再開発も大部分の完成は2032年度の見込みと、いずれも実現までに6年から14年を要する長期プロジェクトです。将来の交通改善や街の変化への期待だけで売出価格が先行していないか、CoAMer理論では実際の成約賃料・成約価格・管理水準を確認することが不可欠です。
晴海フラッグは、板状棟で新築時の坪約300万円から約670万円、タワー棟で約420万円から約750万円へと、新築時比で1.5〜2倍の水準で取引される一方、成約の鈍化や、200件前後の中古在庫の滞留も報じられています。長期売出住戸の適正価格を賃料データを軸に精査し、購入の際は「高値づかみ」をしないよう、売却の場合は「売れ残り」のラベリングリスクに細心の注意をはらってマーケットに参加しましょう。
晴海フラッグのタワー2棟は、BRTの東京駅延伸や臨海地下鉄計画、築地の再開発といった周辺の変化を追い風に、都心アクセスの改善が段階的に進むエリアにあります。一方で、駅距離が長く、短期的には利回り3%前後の賃料水準で価格が支えられている状況でもあります。新築プレミアムや将来への期待ではなく、住戸タイプ別の成約賃料と売買価格のバランス、入居・定着の進捗、BRTの利便性向上の実績を継続的にモニタリングすることで、湾岸中心部のキャッチアップ余地を見極めることができます。
SNS公式アカウントで、コラムの最新情報をお知らせ中


売る

INVASEのサービスのご紹介

INVASE(インベース)は当社のサービスブランドです
宅地建物取引業者免許:東京都知事(2)第102833号
賃貸住宅管理業者登録:国土交通大臣(01)第010381号
INVASE(インベース)は当社のサービスブランドです
宅地建物取引業者免許:東京都知事(2)第102833号
賃貸住宅管理業者登録:国土交通大臣(01)第010381号